Domain vbug.de kaufen?
Wir ziehen mit dem Projekt
vbug.de um.
Sind Sie am Kauf der Domain
vbug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vbug.de kaufen?
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **


Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
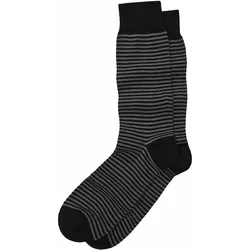
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
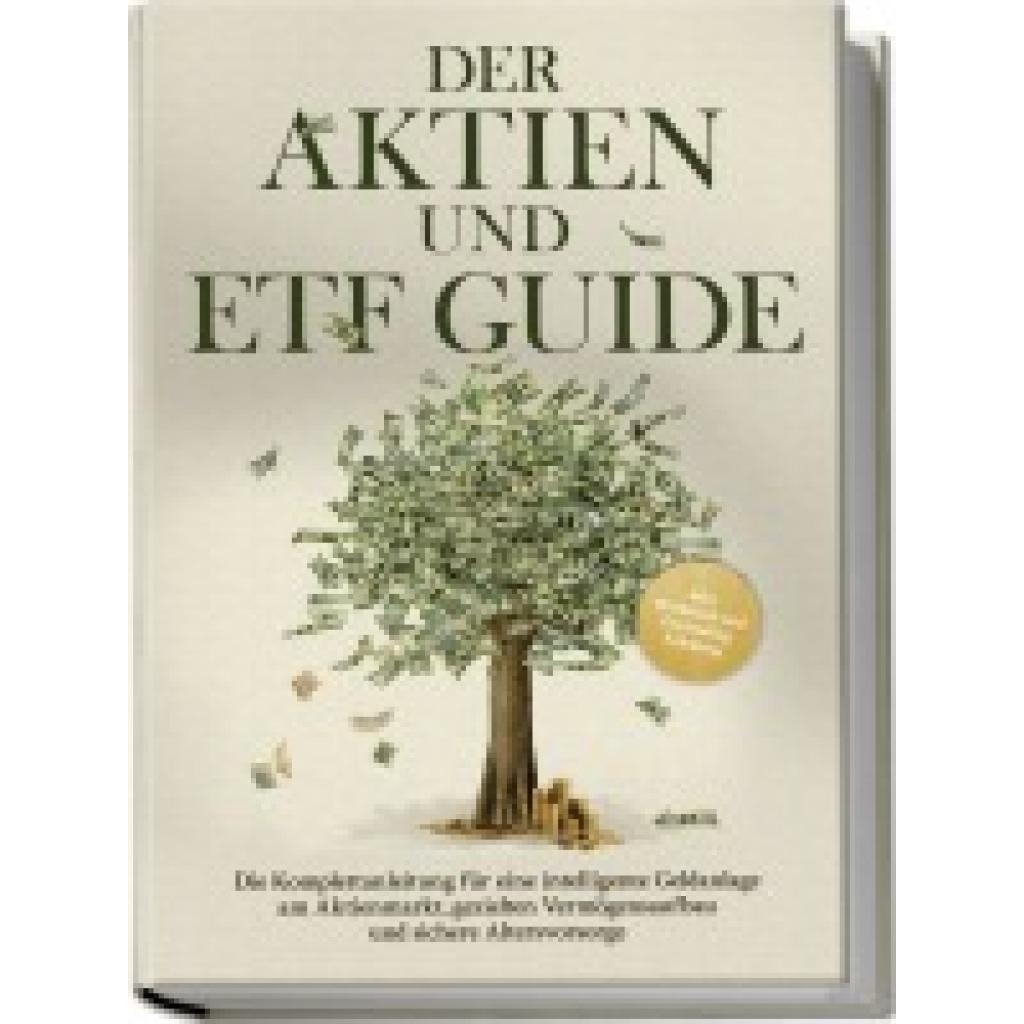
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.